ドル円が150円台後半で推移しているのを見ると、
「この円安は、いったいいつまで続くのだろう」
と感じる人も多いと思います。
2026年にはドル円が一時160円台まで上昇しました。
為替介入などによって大きく円高へ振れる場面もありましたが、2026年9月23日時点では157円台後半で推移しています。
日銀は利上げを進めています。
それでも、円高が定着しているとは言いにくい状況です。
一方、FRBも2026年9月に政策金利を引き上げました。
こうなると、
「2027年になっても円安が続くのでは?」
という疑問が出てきます。
今回は、2026年9月時点のFRB・日銀・日米金利差・日本の実質金利・国際収支・長期チャートなどを確認し、2027年のドル円をAIで3つのシナリオに分けて分析しました。
先に結論をお伝えすると、現時点では、
2027年前半は円安圧力が残り、後半にかけて徐々に円高方向へ動きやすくなる
という展開を基本シナリオと考えています。
ただし、
「2027年になれば自然に円高へ戻る」
と考えるのも少し危険です。
米国の高金利が想定以上に長引けば、円安が続く可能性も十分にあります。
2026年末までのドル円見通しについては、こちらの記事で最新の3シナリオを詳しく分析しています。
【結論】AIが予測する2027年のドル円見通し
今回のAI分析では、2027年のドル円を次の3シナリオに分けました。
| シナリオ | 2027年の想定レンジ | AI分析によるシナリオ比率の目安 |
|---|---|---|
| 基本シナリオ | 150~158円 | 50% |
| 円安継続シナリオ | 158~166円 | 30% |
| 円高転換シナリオ | 142~150円 | 20% |
※上記の比率は、統計モデルから算出した発生確率ではありません。2026年9月時点で確認できる金融政策・金利差・国際収支・為替動向などを比較し、AIが相対的なシナリオ評価として数値化したものです。
現時点で最も中心に考えているのは、
150~158円程度を中心に推移しながら、2027年後半にかけて少しずつ円高方向へ動きやすくなるケース
です。
今回のAI分析では、
2027年前半:152~158円程度
2027年後半:150~156円程度
を基本イメージとしています。
これは、以下で紹介する金融機関の予測も参考にしながら、FRB・日銀・金利差・長期チャートなどをAIで整理したこの記事独自の想定レンジです。
MUFGは2026年9月時点で、ドル円を2026年第4四半期末156円、2027年第1四半期末154円、第2四半期末152円と予測しています。(mufgresearch.com)
円高方向を見込んではいますが、急激に140円前後まで戻る予測ではありません。
私も現時点では、
円安が突然終わる
というより、
円安の勢いが少しずつ弱くなる
可能性の方を高く見ています。
2027年のドル円を左右する5つの材料
① FRBは2027年に利下げへ向かうのか
まず確認したいのが米国です。
FRBは2026年9月16日のFOMCで政策金利を引き上げました。
さらに重要なのが、FOMC参加者が示した今後の政策金利見通しです。
2026年9月時点で、参加者が「適切」と考える政策金利の中央値は、
2026年末:4.1%
2027年末:4.1%
となっています。(federalreserve.gov)
ここで注意したいのは、4.1%がFRBによる確定的な予想ではないことです。
あくまで、FOMC参加者が2026年9月時点で適切と考えている政策金利の中央値です。
それでも、
2027年になればすぐ利下げが進む
という前提ではないことは分かります。
2027年の米国でもインフレが高止まりし、高金利が続けば、ドル円は下がりにくくなります。
反対にインフレが落ち着き、FRBが利下げ局面へ入れば、円高方向への大きな材料になります。
② 日銀は追加利上げを続けられるのか
日本銀行は2026年9月18日に金融市場調節方針を変更し、無担保コール翌日物金利を1.25%程度で推移するよう促す方針を示しました。(boj.or.jp)
日本の金利がここまで上がると、
「そろそろ円高になるのでは?」
と思いたくなります。
ただ、為替市場が見るのは今回の利上げだけではありません。
重要なのは、
2027年も追加利上げを続けられるか
です。
みずほ総合研究所は、2026年6月30日時点の見通しで、日銀が2027年前半にかけて政策金利を1.75%程度まで引き上げる可能性を示しています。(mizuhobank.co.jp)
もちろん、その後の経済状況によって見通しは変わります。
日本経済が弱くなれば、利上げを進めにくくなるでしょう。
反対に、賃金と物価の上昇が続けば追加利上げの余地が出ます。
2027年の円相場では、
日銀が利上げしたか
より、
利上げを続けられる環境なのか
を見る方が大切です。
③ 日米金利差はどこまで縮小するのか
ドル円を見るとき、FRBと日銀を別々に考えるだけでは不十分です。
重要なのは両者の差です。
たとえば、
FRBが利下げ
+
日銀が追加利上げ
となれば、日米金利差は縮小します。
これは円高要因になります。
一方、
FRBが高金利を維持
+
日銀が利上げを止める
となれば、金利差はなかなか縮まりません。
この場合、2027年になっても円安が長引く可能性があります。
私は、
「2027年だから円高になる」ではなく、「日米金利差が本当に縮まり始めたか」で判断する方がよい
と考えています。
④ 日本の実質金利とインフレは改善するのか
ここは少し分かりにくい部分です。
よく、
政策金利が上がれば円高になる
と言われます。
しかし、金利だけを見るのでは十分ではありません。
物価が高く上がり続けていれば、金利を上げても円を保有する魅力がそれほど高まらない可能性があります。
実質金利には期待インフレ率を使う考え方など複数の算出方法がありますが、ここでは簡単に、
「物価上昇を考慮した実質的な金利環境」
という意味で考えます。
日銀が利上げを続ける一方でインフレ率が落ち着けば、日本の実質的な金利環境は改善します。
これは円にとってプラスです。
逆に、名目金利が上がってもインフレが高いままなら、円高は思ったほど進まない可能性があります。
⑤ 国際収支と構造的な円売りは変わるのか
もう一つ、2027年を見るうえで無視できないのが日本のお金の流れです。
三井住友DSアセットマネジメントは、日本の国際収支について、
- 貿易赤字
- デジタル関連サービス収支の赤字
- 対外証券投資
などが、外貨買い・円売りを伴うケースが多く、構造的な円安要因になり得ると分析しています。(smd-am.co.jp)
ここから分かるのは、
日米金利差が縮小すれば、必ず大幅な円高になるわけではない
ということです。
金利差が縮まっても、国際収支から生じる円売り圧力が大きく残れば、以前より円高の進み方が鈍くなる可能性があります。
逆に、
- 原油価格低下
- 輸入額減少
- 貿易収支改善
などが進めば、円安圧力は弱くなる可能性があります。
2027年は金融政策だけではなく、
日本から外貨へ向かう資金の流れそのものが変わるか
も確認したいところです。
テクニカル分析から見る2027年のドル円
2027年の見通しを考えるなら、短期の1時間足や日足より、週足や月足を見る方が適しています。
月足・週足では円安トレンドは終わった?
長期的には、ドル円は高値圏で推移しています。
ここで注目したいのは、
高値と安値の切り上げが続くかどうか
です。
2027年に入って、
- 2026年高値を更新できない
- 戻り高値が徐々に低くなる
- 安値も切り下がる
という動きが続けば、長期的な円安トレンドが弱まっている可能性があります。
反対に、再び高値を更新するようなら、円安はまだ終わっていないと考えます。
高値・安値から長期トレンドを判断する方法については、「ダウ理論の3つのトレンド」の記事で詳しく解説しています。
2027年に意識したい重要価格帯
現時点では、私は次の水準を意識します。
160円前後
2027年も160円を超えて定着するなら、円安はまだ終わっていないと判断しやすくなります。
154~156円
2027年の基本シナリオで中心になりやすい価格帯として見ています。
MUFGの予測でも、2027年第1四半期154円、第2四半期152円と、150円台前半への緩やかな円高が想定されています。(mufgresearch.com)
150円
心理的にも大きな節目です。
150円を明確に割り、その後も戻れない状態が続けば、円高転換への見方を強めます。
145円前後
ここまで下落すれば、単なる一時的な調整ではなく、長期的な方向転換を疑う水準です。
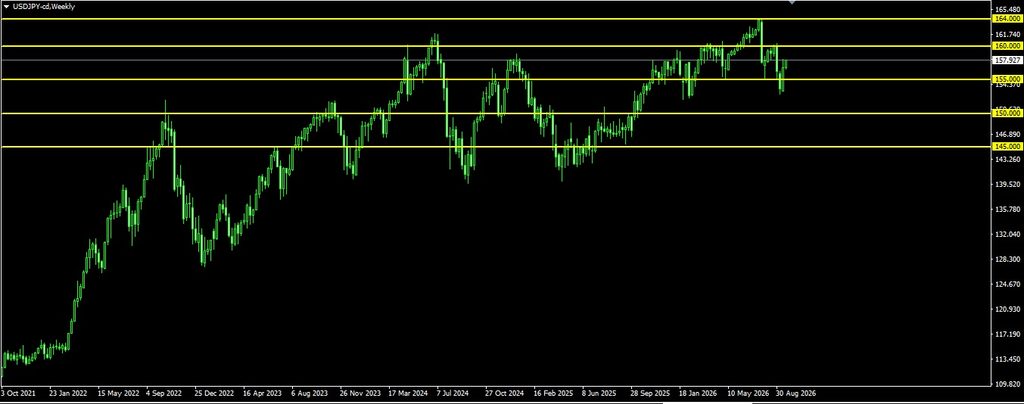
※ドル円の週足チャート
水平線は下から
- 145円
- 150円
- 155円
- 160円
- 164円
2022年以降の値動きが見えるドル円週足チャートです。
AIが考える2027年の3つのシナリオ
基本シナリオ|150~158円
AI分析によるシナリオ比率の目安:50%
基本シナリオでは、2027年前半は円安圧力が残りつつ、後半にかけて少しずつ円高方向へ動きやすくなる展開を想定しています。
背景には、
- 日銀が追加利上げを続ける
- 日本の実質金利環境が改善する
- 貿易収支が改善する可能性
- 2026年ほど急激なドル高が続かない
といった材料があります。
ただし、FOMC参加者の2026年9月時点の政策金利見通しでは、2027年末の中央値も4.1%です。(federalreserve.gov)
そのため、
2027年に入った途端、一気に円高になる
という展開は基本シナリオにしていません。
150円台を中心にしながら、徐々にレンジが下がっていくイメージです。
円安継続シナリオ|158~166円
AI分析によるシナリオ比率の目安:30%
2027年も円安が続くケースです。
条件としては、
- 米国のインフレが高止まりする
- FRBが高金利を長く維持する
- 日銀が追加利上げを進められない
- 日本の財政への懸念が強まる
- 構造的な円売り要因が残る
などが考えられます。
特に、米国の高金利と日本の円売り構造が同時に残る場合は、円安が想定以上に長引く可能性があります。
ただし、この記事では170円について詳しく扱いません。
1ドル170円まで上昇する可能性と、そのために必要な条件についてはこちらの記事で詳しく検証しています。
円高転換シナリオ|142~150円
AI分析によるシナリオ比率の目安:20%
円高が基本シナリオより速く進むケースです。
たとえば、
- 米国のインフレが急速に低下する
- FRBが利下げへ転換する
- 日銀が追加利上げを続ける
- 日米金利差が大きく縮小する
- 日本の貿易収支が改善する
- 米国株の大幅調整などで資金の流れが変わる
といった条件が考えられます。
現時点では、FOMC参加者の政策金利見通しが比較的高いため、可能性は基本シナリオより低く設定しています。
ただ、金融政策は経済状況によって変わります。
2027年後半については不確実性も大きいため、現在の予測を固定して考えないことが重要です。
円安はいつ終わる?2027年に確認したい転換サイン
「円安はいつまで続くのでしょうか?」
という質問に、
2027年○月に終わります
とは答えられません。
私は、日付よりも市場の変化を見る方がよいと思っています。
円高転換を示す5つのサイン
① FRBが利下げ局面へ入る
米国のインフレ低下が進み、金融政策が利下げ方向へ変わればドル安材料になります。
② 日銀が追加利上げを続ける
1回の利上げではなく、追加利上げが続くことが重要です。
③ 日米金利差が明確に縮小する
FRBと日銀をセットで確認します。
④ 長期チャートで高値・安値を切り下げ始める
160円を超えられず、戻り高値が徐々に低くなれば、円安トレンドが変化している可能性があります。
⑤ 円安材料が出てもドル円が上がらなくなる
私は、ここを特に注意して見たいです。
たとえば、
「米国の金利が上がったのにドル円が上がらない」
「日銀が慎重な発言をしたのに円が売られない」
といった変化です。
相場では、ニュースそのものより、
そのニュースに価格がどう反応したか
の方が重要なことがあります。
以前なら円安につながったニュースが出てもドル円が高値を更新できなくなれば、市場の流れが変わり始めている可能性があります。
逆に円安継続を示す3つのサイン
反対に、次の状態なら2027年も円安が長引く可能性があります。
米国の高金利が長期化する
2027年もFRBが高金利を維持するケースです。
日銀が追加利上げを進められない
日本経済の弱さなどから利上げが止まれば、日米金利差が縮まりにくくなります。
構造的な円売りが残る
貿易赤字やデジタル関連サービス収支、海外投資などを通じた円売りが続けば、金利差が縮まっても円高が進みにくい可能性があります。(smd-am.co.jp)
よくある質問
2027年のドル円はいくらになりそうですか?
今回のAI分析では、150~158円を基本レンジとしています。
独自分析では、
前半は152~158円程度、
後半は150~156円程度を中心に考えています。
ただし、FRBや日銀の金融政策が現在の想定から変われば、予測も見直します。
円安は2027年まで続きますか?
2027年前半までは、円安圧力が残る可能性があります。
一方で、日銀の追加利上げや実質金利環境の改善が進めば、2027年後半にかけて円高方向へ動きやすくなる可能性があります。
私は2027年を、
「円安が続くかどうか」だけではなく、「円安の勢いが弱まり始めるかを見る年」
として考えています。
2027年に円高へ戻る可能性はありますか?
あります。
特に、
- FRBが利下げへ転換
- 日銀が追加利上げ
- 日米金利差が縮小
- 長期チャートで高値・安値を切り下げる
といった条件が重なれば、円高へ転換する可能性は高まります。
ただし、現時点では急激な円高を基本シナリオにはしていません。
ドル円が170円まで上がる可能性はありますか?
可能性を完全に否定することはできません。
ただし、170円は今回の記事の基本シナリオではありません。
170円へ進むには、2026年高値圏の突破や米国の高金利長期化など、さらに複数の条件が必要になります。
まとめ|2027年は「円安が終わる条件」を見る
2026年のドル円は大きく円安へ動きました。
そして2026年9月23日時点でも157円台後半です。(jp.investing.com)
今回のAI分析は次のようになりました。
| シナリオ | 2027年の想定レンジ | AI分析によるシナリオ比率の目安 |
|---|---|---|
| 基本 | 150~158円 | 50% |
| 円安継続 | 158~166円 | 30% |
| 円高転換 | 142~150円 | 20% |
現時点では、
2027年前半は円安圧力が残り、後半にかけて円高方向へ動きやすくなる
というシナリオを基本に考えています。
ただし、FOMC参加者の2026年9月時点の政策金利見通しでは、2027年末の中央値も4.1%です。(federalreserve.gov)
米国の高金利が長く続けば、円高への転換は遅れる可能性があります。
だからこそ、
「2027年は何円になるか」
だけを見るのではなく、
FRBが利下げへ向かうのか。
日銀が追加利上げを続けるのか。
日米金利差が本当に縮まるのか。
構造的な円売りが弱まるのか。
そして、
円安材料が出てもドル円が上がらなくなっているか。
こうした変化を見ることが大切です。
「円安はいつまで?」
という問いに対する答えは、日付だけでは決められません。
私は、
円安が終わる条件がそろい始めたときが、本当の転換点
だと考えています。
※本記事は2026年9月23日時点の公開情報をもとに、AIが分析した内容を筆者個人が整理したものです。将来の為替レートや利益を保証するものではありません。FXでは価格変動によって損失が発生する可能性があります。最終的な売買判断はご自身で行ってください。
コメント