2026年も残り2か月となりました。
ドル円は一時160円を超える円安になったものの、為替介入などをきっかけに大きく下落しました。
その後は再び円安方向へ戻り、2026年10月30日の終値は約157.55円です。
ここで気になるのが、
「年末までにもう一度160円を超えるのか?」
「それとも日銀の利上げで円高になるのか?」
ということではないでしょうか。
10月28日のFOMCでは、FRBが政策金利を据え置きました。
続く10月30日には、日銀も政策金利の据え置きを決めています。
日米ともに金利を変更しなかったため、ドル円は依然として150円台後半で推移しています。
しかし、両中央銀行が次にどのような政策を取るのかによって、年末までの方向は変わる可能性があります。
今回は2026年9月時点のAI予測を検証したうえで、10月末の最新情報を反映し、11~12月のドル円を3つのシナリオで分析します。
先に結論をお伝えすると、年末までに160円を試す可能性はありますが、160円台への定着を基本シナリオにはしていません。
結論|年末は155~161円を中心に予想
2026年11月1日時点の情報をもとに、AIでドル円の今後を分析しました。
今回の予測は次のとおりです。
| シナリオ | 11~12月の想定レンジ | 主な条件 |
|---|---|---|
| 基本 | 155~161円 | 日米とも慎重な金融政策を継続 |
| 円安 | 161~165円 | 米金利上昇・日銀の追加利上げ後退 |
| 円高 | 149~155円 | 日銀追加利上げ・米金利低下 |
※上記は2026年11~12月に想定する主な値幅です。12月末の終値そのものを示す数字ではありません。また、統計モデルによって算出した予測区間ではなく、金融政策やチャートをもとに設定した条件付きシナリオです。
現時点で最も中心に考えているのは、155~161円の範囲で上下しながら年末を迎える展開です。
さらに12月末の着地点に絞るなら、156~159円程度を一つの目安としています。
ただし、160円を超える可能性も十分あります。
特に米国のインフレが高止まりし、日銀の追加利上げが遠のけば、円安が再び加速するかもしれません。
一方で、12月に日銀が利上げを行えば、年末に向けて円高が進む可能性があります。
今回の見通しで重要なのは、価格を一点で当てることではありません。
160円を超える条件と、155円を割り込む条件を分けて考えることです。
9月のAI予測はどうなった?
2026年9月23日時点のAI分析では、ドル円の年末までの基本レンジを154~160円と予測していました。
当時のドル円は約157.60円。
そして10月30日の終値は約157.55円です。
9月から10月末までを比較すると、ほぼ同じ価格水準にあります。
| 比較項目 | 内容 |
|---|---|
| 2026年9月23日の分析 | 年末まで154~160円 |
| 当時のドル円 | 約157.60円 |
| 2026年10月30日の終値 | 約157.55円 |
| 現時点の評価 | 基本レンジ内で推移 |
ただし、これを「AI予測が当たった」と判断するのはまだ早いと思います。
予測しているのは2026年末までの相場だからです。
11月と12月に大きく動けば、結果は変わります。
また、9月時点では、その後のFOMCや日銀会合の結果は確定していませんでした。
今回の分析では、それらの結果を反映します。
2026年のドル円は、一時164円近くまで上昇したあと、為替介入によって大きく下落する場面もありました。
9月には152円台まで円高になったものの、その後は150円台後半へ戻っています。
こうした値動きを見ると、私は改めて、
円安が続いているから買う、円高になったから売る、という判断だけでは難しい相場
だと感じます。
10月FOMCで米金利は据え置き
まずは米国の金融政策から確認します。
FRBは2026年10月28日のFOMCで、政策金利を3.75~4.00%に据え置きました。
9月には0.25%の利上げを実施していたため、10月は追加利上げを見送ったことになります。
ただし、FRBが金融引き締めを終了したわけではありません。
10月の声明では、米国の経済活動は力強く拡大している一方、インフレは依然として高いと説明しています。
さらに今回の会合では、政策金利の据え置きに反対し、0.25%の利上げを支持した参加者も2人いました。
ここから分かるのは、FRB内部でも追加利上げの必要性について見方が分かれているということです。
米国インフレはまだ高い
米国の2026年9月の消費者物価指数(CPI)は、前年同月比3.7%上昇しました。
エネルギーと食品を除いたコアCPIは2.6%です。
総合CPIを見る限り、FRBの目標である2%を上回っています。
そのため、
「10月に利上げをしなかったから、次は利下げだろう」
とは簡単に考えられません。
11月以降もインフレが高ければ、FRBが高い金利を維持する理由になります。
これはドル円にとって、ドルを支える材料です。
日銀も10月は1.25%で据え置き
日本銀行は2026年10月30日の金融政策決定会合で、政策金利を1.25%程度に据え置きました。
ただし、日銀も追加利上げを否定しているわけではありません。
今回の会合では物価見通しが引き上げられ、今後も必要に応じて金利を引き上げる姿勢が示されました。
また、政策金利を1.50%へ引き上げるべきだという反対意見もありました。
つまり、
日銀は金利を据え置いたものの、今後の利上げ余地は残している
という状態です。
私はこの点が年末のドル円を考えるうえで重要だと思っています。
日銀が利上げしても円高とは限らない
日銀の政策金利は、2026年9月に1.25%へ引き上げられています。
それでもドル円は10月末に157円台でした。
つまり、
「日銀が利上げしたら、必ず円高になる」
というわけではありません。
為替市場は実際の政策だけでなく、今後の政策を先回りして動くことがあるからです。
例えば12月に日銀が利上げしても、その後の追加利上げが遠いと判断されれば、円高が長続きしない可能性があります。
反対に、12月は据え置きでも2027年の追加利上げが強く意識されれば、円高に動くことも考えられます。
年末まで重要なのは、
日銀が利上げするかどうかと、その後どこまで利上げするのか
を分けて考えることです。
日米金利差はまだ円安材料になる?
2026年10月末時点では、
- 米国:3.75~4.00%
- 日本:1.25%
となっています。
政策金利の差は、米国側が約2.50~2.75%ポイント高い状態です。
以前より金利差は縮まりましたが、依然として米国の方が高い水準にあります。
この差は、ドルを保有する魅力を支える材料の一つです。
ただし、私は金利差の大きさだけでは判断しません。
例えば今後、
FRBが金利据え置き
+
日銀が追加利上げ
となれば、日米金利差は縮小します。
反対に、
FRBが追加利上げ
+
日銀が据え置き
なら、金利差は再び拡大します。
為替市場では現在の金利差だけでなく、これから金利差がどちらへ向かうと予想されているかも重要です。
なお、米国10年債利回りは10月30日時点で4.94%でした。
長期金利は政策金利と同じではありませんが、米国債の利回りや金利見通しが変化する場面では、ドル円にも影響する可能性があります。
160円突破と155円割れが分岐点
ここからはチャート上の価格帯を考えます。
2026年10月30日のドル円は157.55円で取引を終えました。
同日の高値は157.90円、安値は156.95円です。
10月28日には158.36円まで上昇する場面もありました。
こうした直近の値動きを踏まえ、私は次の3つの価格帯を意識しています。
158~160円は上値の重要ゾーン
現在のドル円は150円台後半です。
ここから円安が進めば、まず158円台、そして160円が意識されます。
160円は心理的な節目であるだけでなく、2026年に為替介入が意識されてきた水準でもあります。
ただし、
160円を超えたら必ず介入が入る
とは考えません。
介入は特定の価格に達したことだけで決まるものではなく、為替変動の速度や市場環境も関係します。
160円を超えた場合は、上昇の勢いだけでなく、その水準を維持できるかも確認します。
155円前後は下値の確認ポイント
円高方向では155円前後に注目しています。
157円台から下落しても、155円付近で反発するなら、まだ大きなレンジの中で推移していると考えられます。
一方で、155円を明確に割り込み、その後も戻りが弱い場合は、152~154円付近まで下落する可能性を考えます。
ただし155円は、必ず反発する価格という意味ではありません。
チャートの流れを判断するための目安です。
160円を抜けた場合は164円付近
160円を超えて円安が続く場合は、2026年につけた164円近辺の高値が再び意識される可能性があります。
しかし、私は160円突破だけで強気にはなりません。
急激な円安が進めば、為替介入への警戒や利益確定の売りが強まる可能性があるからです。
上がったから追いかけて買うのではなく、上昇を支える材料が続いているかを確認する。
ここを重視したいと思っています。
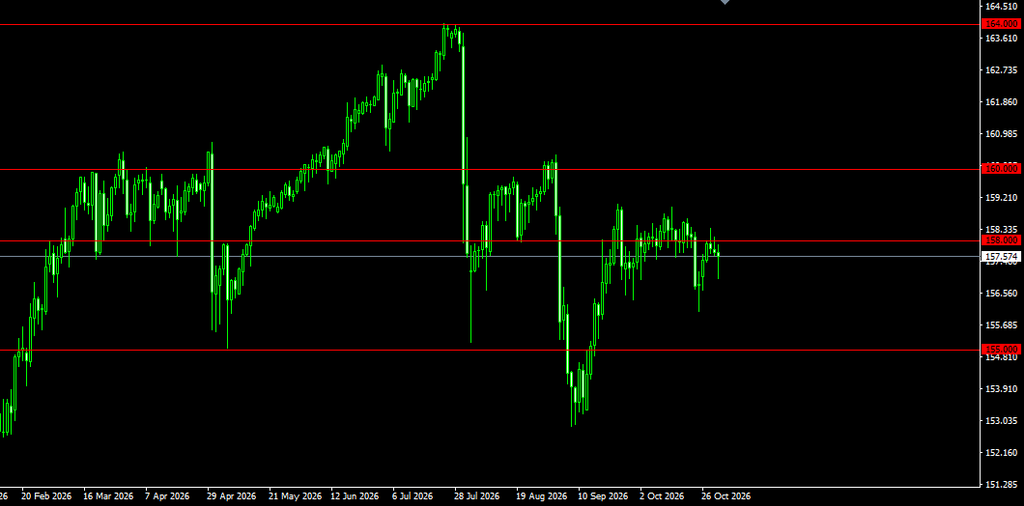
※ドル円日足チャート。赤のラインは重要な節目と考えられ、下から155円、158円、160円、164円に引いてあります。
AIが予測する年末までの3シナリオ
基本|155~161円
今回最も中心に考えているシナリオです。
FRBは米国のインフレを警戒しながら、高い政策金利を維持する。
日銀も追加利上げの可能性を残すものの、急速には金利を引き上げない。
その結果、ドル円は大きな方向感が出にくくなります。
ただし、金利差は依然として残っているため、円高一辺倒にもなりにくいと考えています。
この場合、155~161円を中心に上下する展開を想定します。
12月末の着地点としては156~159円程度を一つの目安にしています。
円安|161~165円
円安が再び進むケースです。
主な条件は、
- 米国のインフレが予想以上に高止まり
- FRBの追加利上げ観測が強まる
- 日銀の追加利上げが遠のく
- 米長期金利が上昇
- ドル買い・円売りが強まる
といったものです。
こうした条件が重なれば、ドル円は160円を超え、163~164円付近の高値を再び試す可能性があります。
ただし、ここで最も注意したいのが為替介入です。
2026年7月31日には、日本の財務省が米国財務省と協調して円買い介入を実施しています。
そのため160円台への上昇が急激であれば、介入への警戒が再び強まる可能性があります。
なお、170円まで上昇する展開は、今回の基本シナリオには入れていません。
160円台で為替介入が行われた場合、ドル円はどの程度動くのか。
過去の値動きについては、ドル円の為替介入を比較した記事で詳しく検証しています。
円高|149~155円
円高方向へ進むケースです。
主な条件は、
- 日銀の追加利上げ
- FRBの利上げ観測後退
- 米国のインフレ低下
- 米景気の減速
- 円売りポジションの巻き戻し
などです。
特に12月に日銀が追加利上げを行い、米国では金融引き締めが終了に近づいたと判断されれば、円高が進む可能性があります。
その場合は155円を割り込み、152円、さらに150円前後まで下落するケースも考えられます。
ただし、現時点では150円割れを基本シナリオにはしていません。
日米金利差がまだ残っており、米国のインフレも十分に落ち着いていないためです。
年末予測を変更する4つの条件
今回の予測は、12月末まで固定するものではありません。
次の条件が起きた場合は見直します。
160円を超えて定着した場合
160円を一時的に超えるだけでは、強気シナリオへ変更しません。
160円台を維持し、直近の高値を切り上げる動きが続けば、161~165円のシナリオを重視します。
155円を明確に割れた場合
155円を下回り、その後も回復できない場合は、円高シナリオの比重を高めます。
特に日米金利差の縮小を伴う下落なら、単なる一時的な調整ではない可能性があります。
FRBが追加利上げした場合
米国のインフレが高止まりし、FRBが追加利上げへ進めば、ドル円には円安材料になる可能性があります。
ただし利上げが景気悪化への懸念を強める場合など、必ずドル高になるとは限りません。
市場が何を織り込んでいたのかも重要です。
日銀が追加利上げした場合
日銀が12月に追加利上げを行う場合、円高材料になる可能性があります。
特にその後も利上げを続ける見通しが強まれば、日米金利差の縮小が意識されます。
ただし市場が事前に十分織り込んでいれば、発表後に円安へ動くケースもあります。
私は利上げそのものより、市場の予想と実際の結果にどの程度差があったのかを確認したいと思っています。
11~12月に確認したい経済イベント
年末までに特に注目したい日程は次のとおりです。
| 日程 | イベント | 確認したい内容 |
|---|---|---|
| 11月10日 | 米国10月CPI | インフレの再加速・鈍化 |
| 12月8~9日 | FOMC | 政策金利と2027年見通し |
| 12月17~18日 | 日銀金融政策決定会合 | 追加利上げの有無と今後の姿勢 |
※公表予定は変更される可能性があります。
特に重要なのが12月です。
FOMCでは、新しい経済見通しも示される予定です。
FRBが2027年の政策金利についてどのような見方を示すのか。
さらに日銀が、現在の1.25%から追加利上げするのか。
この2つの結果によって、年末のドル円は大きく動く可能性があります。
私が年末までに一番注目すること
今回あらためて2026年のドル円を確認して感じたのは、相場が一方向に動き続けるとは限らないということです。
160円を超えて円安が進んだあと、為替介入で急落しました。
その後は152円台まで下がる場面もありましたが、10月末には再び157円台へ戻っています。
この値動きを見ると、
「日米金利差があるから円安」
「日銀が利上げしたから円高」
という一つの理由だけでは説明できません。
私が年末までに最も確認したいのは、160円に近づいたときに、どのような理由でドルが買われているのかです。
米国のインフレが高止まりし、米金利が上昇しているのであれば、ドル高には一定の理由があります。
しかし、材料が乏しいまま短期間で円安が急加速すれば、為替介入や反動による急落にも注意したいところです。
反対に円高へ進んだ場合も、155円を割ったという理由だけで売り続けるつもりはありません。
日銀の利上げが本当に円高を支えるのか。
FRBの金融政策は変化しているのか。
その条件を確認する必要があります。
私は今回も、価格を当てることより、予測と違う値動きになった理由を確認することを大切にしたいと思っています。
ドル円のよくある質問
2026年末に160円を超えますか?
可能性はあります。
今回の基本シナリオは155~161円なので、年末までに一時的に160円を超える展開も想定しています。
ただし、160円台に定着することを基本シナリオにはしていません。
米国のインフレ、FRBの政策、日銀の追加利上げ観測、為替介入への警戒が重要です。
2026年末に150円まで下がる可能性は?
あります。
日銀の追加利上げと米国の金利低下が重なれば、150円前後まで下落する可能性があります。
ただし現時点では、150円割れを中心シナリオにはしていません。
日銀が12月に利上げしたら円高ですか?
円高材料になる可能性はありますが、必ず円高になるわけではありません。
すでに市場が利上げを織り込んでいる場合や、今後の追加利上げが遠いと判断された場合は、逆に円安になるケースも考えられます。
2027年も円安は続きますか?
2027年については、2026年末とは別に分析しています。
2027年はFRBと日銀の金融政策だけでなく、日本の実質金利や構造的な円売りにも注目しています。
まとめ|年末は160円を超えるかに注目
2026年10月30日のドル円終値は約157.55円でした。
10月28日のFOMCでは、FRBが政策金利を3.75~4.00%で据え置き。
10月30日の日銀会合でも、政策金利は1.25%程度に据え置かれました。
日米ともに金利は変わらず、依然として米国の方が高い状態です。
今回のAI予測では、2026年11~12月のドル円を次のように想定しました。
| シナリオ | 想定レンジ |
|---|---|
| 基本 | 155~161円 |
| 円安 | 161~165円 |
| 円高 | 149~155円 |
最も中心に考えているのは、155~161円の範囲で上下する展開です。
ただし、12月のFOMCと日銀会合によって、年末の方向が変わる可能性があります。
特に確認したいのは、
- 米国のインフレが高止まりするか
- FRBが追加利上げへ進むか
- 日銀が12月に利上げするか
- ドル円が160円を超えて定着するか
- 155円を割り込んで円高が加速するか
という点です。
私は現在の157円台について、円安が再び加速する可能性も、円高へ戻る可能性も残っている価格帯だと考えています。
だからこそ、
「年末には必ず160円」
「日銀の利上げで必ず円高」
と決めつけない。
今後の金融政策と実際の値動きを確認しながら、予測を更新していきます。
※本記事は2026年11月1日時点で確認できる情報をもとに、AIによるシナリオ分析を筆者が整理したものです。将来の為替レートや利益を保証するものではありません。FXには元本を失うリスクがあります。売買判断は、ご自身の責任と適切な資金管理のもとで行ってください。
コメント