2026年11月13日、ドル円は再び160円を超えました。
日本銀行が公表した外国為替市況によると、この日の高値は160.19円。17時時点でも159.84~159.86円と、160円目前の水準で推移していました。
2026年には一時164円近くまで円安が進み、その後は為替介入などによって大きく下落しました。
しかし、日銀が利上げを進めても、円高が定着しているとは言えません。
こうした状況を見ると、
「2027年も円安が続くのだろうか?」
「ドル円は170円まで上がるのか?」
「それとも、2027年には150円以下へ戻るのか?」
と気になるところです。
2026年10月28日のFOMCでは、FRBが政策金利を3.75~4.00%に据え置きました。
一方、日銀も10月30日の金融政策決定会合で、政策金利を1.25%程度に維持しています。
依然として日米の金利差は大きく、ドルを支える材料が残っています。
しかし、三菱UFJ銀行の調査部門であるMUFG Researchは、2027年にドル円が150円前後へ下落する見通しを示しています。
現在160円を試しているのに、なぜ2027年には円高が予測されているのでしょうか。
今回は、最新のドル円相場、FRBと日銀の政策、米国インフレ、日本の実質金利、国際収支、長期チャートを確認します。
そのうえで、2027年のドル円をAIを活用した3つのシナリオで分析しました。
結論|2027年は148~162円を基本に予測
2026年11月14日時点の情報をもとに、2027年のドル円を3つのシナリオで分析しました。
今回の予測は次のとおりです。
| シナリオ | 2027年の想定レンジ | 主な条件 |
|---|---|---|
| 基本 | 148~162円 | 日銀の追加利上げが進み、円安圧力が徐々に弱まる |
| 円安継続 | 162~170円 | 米国の高金利が長引き、日銀の利上げが停滞する |
| 円高転換 | 138~148円 | 米利下げ・日銀利上げ・資金の円回帰が重なる |
※2027年中に、それぞれの条件で想定する主な値幅です。2027年末の終値を示すものではありません。また、統計的な信頼区間やAIが算出した発生確率ではありません。
現時点で最も中心に考えているのは、2027年前半は円安圧力が残り、後半にかけて徐々に円高へ向かう展開です。
基本シナリオを時期別に分けると、次のようになります。
| 期間 | 基本シナリオの想定 |
|---|---|
| 2027年1~6月 | 153~162円 |
| 2027年7~12月 | 148~158円 |
| 2027年12月末の目安 | 150~157円 |
ただし、2027年になった途端に円高が始まるとは考えていません。
米国のインフレが高止まりすれば、FRBは高い金利を維持する可能性があります。
また、日銀が利上げを進めたとしても、日本の物価上昇率が高い状態では、円高が思ったほど進まないかもしれません。
そのため、2027年は円安が終わる年と決めつけず、円安が終わる条件を確認する年として考えています。
2026年9月のAI予測を再検証する
まず、2026年9月23日時点のAI分析を振り返ります。
当時は、2027年のドル円を次のように予測していました。
| シナリオ | 2026年9月時点の予測 |
|---|---|
| 基本 | 150~158円 |
| 円安継続 | 158~166円 |
| 円高転換 | 142~150円 |
基本的には、2027年前半に円安圧力が残り、後半へ向けて緩やかに円高が進む展開を考えていました。
しかし、2026年11月13日のドル円は一時160.19円まで上昇しています。
9月時点に比べ、足元の円安圧力は強くなりました。
とはいえ、これをもって2027年の予測が外れたと判断することはできません。
2027年はまだ始まっていないからです。
今回必要なのは、2027年の予測結果を判定することではなく、予測の前提を最新情報で見直すことです。
9月以降の変化を整理すると、次のようになります。
- FRBは10月も政策金利を3.75~4.00%で維持
- 日銀も10月は1.25%で据え置き
- 10月の米国CPIは前月比0.4%上昇
- ドル円は再び160円を試す水準まで上昇
こうした材料を考えると、2027年前半については、9月時点よりも円安が長引く可能性を意識する必要があります。
そのため今回の基本レンジは、150~158円から148~162円へ変更しました。
円安方向の余地を広げる一方、2027年後半に金利差が縮小した場合の円高も考慮しています。
予測レンジを広げたから精度が高まったわけではありません。
不確実性が増していることを認めたうえで、どの条件なら円高・円安になるのかを明確にすることが今回の目的です。
なぜ160円でも2027年は円高予測なのか
今回、最も気になったのが金融機関の為替見通しです。
MUFG Researchが2026年11月2日に公表した為替予測では、2027年のドル円を次のように見込んでいます。
| 時期 | MUFG Researchの予測 |
|---|---|
| 2026年12月末 | 155円 |
| 2027年3月末 | 153円 |
| 2027年6月末 | 151円 |
| 2027年9月末 | 149円 |
出典:MUFG Research・2026年11月の為替見通し
現在のドル円が160円付近にあることを考えると、かなり円高方向の予測に見えます。
しかし、ここには重要な考え方があります。
為替相場は現在の金利だけでなく、これから金利がどう変わるかを織り込んで動くということです。
例えば現在は米国の政策金利が日本より高いため、ドルを保有する魅力が相対的に大きくなっています。
しかし2027年に、
FRBが利下げへ転換する。
日銀が追加利上げを続ける。
この2つが重なれば、日米金利差は縮小します。
その場合、現在の高いドル円相場が維持されなくなる可能性があります。
ただし、MUFGの予測が必ず当たるわけではありません。
米国のインフレが予想以上に長引けば、利下げが進まない可能性もあります。
私は今回、金融機関の予測をそのまま採用するのではなく、150円前後へ下がるためには何が必要なのかを考えたいと思っています。
FRBは2027年に利下げへ向かうのか
2027年のドル円を考えるうえで、まず重要なのが米国の金融政策です。
FRBは2026年9月16日に政策金利を0.25%引き上げ、3.75~4.00%としました。
その後、10月28日のFOMCでは同水準に据え置いています。
ただし、10月の据え置きをもって金融引き締めが終了したわけではありません。
10月FOMCでは追加利上げを支持する声も
10月28日のFOMCでは、政策金利の据え置きが10対2で決定されました。
反対した2人は、0.25%の追加利上げを支持しています。
FRBは声明で、米国の経済活動は力強く拡大している一方、インフレが依然として高いと説明しています。
私はここから、2027年のドル円について一つ注意したいことがあります。
それは、2027年になればFRBが自動的に利下げへ向かうわけではないということです。
米国経済が堅調で、インフレがなかなか低下しなければ、FRBは高い金利を維持する可能性があります。
そうなればドル円も下がりにくくなります。
米国の10月CPIは前月比0.4%上昇
11月10日に発表された2026年10月の米国消費者物価指数(CPI)は、前月比0.4%上昇しました。
エネルギーと食品を除くコアCPIは前月比0.3%上昇です。
なお、2025年10月は一部の政府統計が収集されなかったため、2026年10月については多くのCPI系列で前年同月比が公表されていません。
そのため、今回の分析では確認できる前月比を使用します。
10月の物価上昇だけで2027年の金融政策を決めることはできません。
しかし、インフレが十分に落ち着いていないことを考えると、早い段階から大幅な利下げを期待するのは慎重であるべきでしょう。
FOMC参加者の2027年金利見通し
2026年9月のFOMC参加者による経済見通しでは、2027年末の政策金利中央値は4.1%でした。
これは、参加者が2026年9月時点で適切と考えた金利水準の中央値です。
FRBによる確定的な金利予測ではありません。
また、12月のFOMCでは新しい経済見通しが示される予定です。
私は2027年について、FRBがいつ利下げするのかより、利下げできるほどインフレが落ち着くのかを確認したいと思っています。
日銀の追加利上げは円高につながる?
次に日本の金融政策を確認します。
日銀は2026年10月30日の金融政策決定会合で、政策金利を1.25%程度に据え置きました。
ただし、1.50%への引き上げを求める意見もありました。
つまり日銀内部でも、追加利上げのペースについて考え方が分かれています。
2027年は、この追加利上げがどこまで進むのかが重要になります。
日銀は2027年度の物価を2.6%と予測
日銀の2026年10月の展望レポートでは、2027年度の消費者物価上昇率について、生鮮食品を除く指数で2.6%を予測しています。
同じく2027年度の実質GDP成長率見通しは0.7%です。
この数字を見ると、日銀は2027年も物価が2%を上回る環境を想定していることが分かります。
ただし、物価が高いことだけで利上げが決まるわけではありません。
景気や賃金の動きも重要です。
例えば物価は高くても個人消費が大きく落ち込めば、日銀は利上げを進めにくくなる可能性があります。
反対に、賃金と物価が安定して上昇し、景気も大きく悪化しなければ、追加利上げの余地が生まれます。
日本の実質金利も確認したい
日銀が政策金利を引き上げても、必ず円高になるとは限りません。
理由の一つが実質金利です。
実質金利は、名目金利から予想物価上昇率などを考慮した金利です。
例えば政策金利が上昇しても、予想物価上昇率がそれ以上に高まれば、実質的な金利環境はあまり引き締まらない可能性があります。
日銀も2026年11月12日の説明で、短期の実質金利はマイナス圏にあり、金融環境はなお緩和的だという認識を示しています。
そのため、2027年は、
日銀の政策金利が何%になったかだけでなく、物価を考慮した日本円の金利環境が改善するか
を見る必要があります。
ここが改善しなければ、日銀が追加利上げを行っても円安が長引く可能性があります。
日米金利差が縮まっても円安が続く理由
ドル円の予測で、もう一つ重要なのが日本と米国の金利差です。
2026年11月14日時点の政策金利は次のとおりです。
| 中央銀行 | 政策金利 |
|---|---|
| FRB | 3.75~4.00% |
| 日銀 | 1.25%程度 |
| 単純な金利差 | 2.50~2.75%ポイント |
※政策金利の単純な比較であり、FXのスワップポイントや市場金利差をそのまま示すものではありません。
以前より金利差は縮まっています。
それでも、米国の金利が日本より高い状態は続いています。
この差は、円を売ってドルを保有する取引を支える材料の一つです。
ただし、為替相場は金利差だけでは決まりません。
原油高は日本の円売り要因になる?
日本は原油などのエネルギー資源を海外から大量に輸入しています。
そのため原油価格が上昇すると、輸入代金が増える可能性があります。
輸入企業が外貨を調達する過程では、円売りにつながる場合もあります。
2026年は中東情勢によって原油価格が大きく動きました。
これは日本の物価や貿易収支にも影響する材料です。
ただし、原油が上昇すれば必ず円安になるわけではありません。
同時に米国の景気や金融政策、投資家のリスク選好も変化するためです。
2027年については、エネルギー価格が落ち着くことで日本の輸入負担が軽くなるかにも注目したいと思っています。
原油価格の2027年見通しについては、原油価格のAI予測と今後のシナリオで詳しく分析しています。
海外投資などによる円売りもある
日本では、海外株式や海外債券への投資も行われています。
また、デジタル関連サービスへの支払いなど、海外へ資金が向かう取引もあります。
こうした取引は、実際の決済や為替ヘッジの方法によっては円売り・外貨買いにつながります。
ただし、海外投資が増えた金額すべてが、そのまま為替市場で円売りになるわけではありません。
為替ヘッジの有無や既存の外貨資産の利用によって影響が異なるためです。
私は2027年について、金利差だけでなく、日本から海外へ向かう資金の流れが変わるかどうかも確認したいと考えています。
2027年のドル円を動かす3つのシナリオ
ここからは、金融政策と経済環境を踏まえて2027年のドル円を詳しく考えます。
基本シナリオ|148~162円
今回、最も中心に考えているシナリオです。
2027年前半は、米国の高金利が残り、ドル円も150円台後半を中心に推移します。
日銀は追加利上げを検討しますが、急速には金利差が縮小しません。
そのため、160円を再び試す場面があっても不思議ではありません。
一方、2027年後半になると、日銀の利上げが進むことや、米国の金融政策が落ち着くことによって、円高方向へ動きやすくなる可能性があります。
この場合、ドル円は150円台前半から後半へ徐々に水準を下げていく展開を考えています。
ただし、2027年後半に必ず150円を割るという予測ではありません。
米国のインフレが予想以上に長引けば、円高の進行は遅れる可能性があります。
私はこのシナリオについて、急激な円高転換より、円安の勢いが徐々に弱まる展開を重視しています。
円安継続シナリオ|162~170円
2027年もドル円が高値を更新するケースです。
主な条件としては、次のようなものが考えられます。
- 米国のインフレが高止まりする
- FRBが追加利上げ、または高金利を長期間維持する
- 日銀が追加利上げを進められない
- 日本の実質金利が低い状態で推移する
- 日本の財政や円の価値への不安が強まる
- 2026年の高値圏を上回る
こうした条件が重なれば、2027年も円安が続く可能性があります。
特に注目したいのは、2026年につけた164円近くの高値です。
この水準を明確に上回り、その後も円安が続くようなら、170円を意識する必要が出てきます。
ただし私は、170円を2027年の基本予測にはしていません。
2026年には円安が進んだ際に為替介入が行われました。
今後も急激な為替変動が起きれば、政府・財務省の対応が注目されるでしょう。
そのため160円を超えたからといって、単純に170円まで上昇すると考えるのは危険だと思っています。
1ドル170円まで円安が進む場合の具体的な条件は、ドル円は170円まで上がる?AIで上昇条件を検証で詳しく分析しています。
円高転換シナリオ|138~148円
2027年に円高が基本シナリオより大きく進むケースです。
条件としては、次のようなものが考えられます。
- 米国のインフレが予想以上に低下
- FRBが継続的な利下げへ転換
- 米長期金利が低下
- 日銀が追加利上げを続ける
- 日本の実質金利環境が改善
- 円売りポジションの巻き戻しが進む
こうした材料が重なれば、ドル円は150円を割り込み、140円台へ向かう可能性があります。
例えば米国の景気が予想以上に減速し、FRBが金融緩和へ転換する一方、日本では日銀の利上げが続く場合です。
その場合、日米金利差は大きく縮まる可能性があります。
さらに長期間続いていた円売りポジションが解消されれば、短期間で円高が進むことも考えられます。
ただし、現在の米国の金融政策やインフレ状況を見ると、急激な円高転換を中心シナリオにはしにくいと考えています。
138~148円は、複数の円高条件が重なった場合に備える下落リスクのシナリオという位置づけです。
2027年に意識したい5つの重要価格帯
金融政策だけでなく、ドル円の長期チャートも確認しておきたいところです。
2027年の年間予測では、短期の1時間足だけでなく、日足・週足・月足を組み合わせて見る必要があります。
私が現在意識している価格帯は次のとおりです。
| 価格帯 | 確認したいこと |
|---|---|
| 163~164円 | 2026年高値圏を更新できるか |
| 160円 | 円安が定着するか、上値を抑えられるか |
| 155円 | 円高方向へ流れが変わるか |
| 150円 | 2027年の円高転換を判断する重要な目安 |
| 145円 | 中長期の円高トレンドを確認する水準 |
※テクニカル分析上の監視水準であり、必ず反発・反落する価格ではありません。
160円を超えても円安継続とは限らない
2026年11月13日のドル円は一時160.19円まで上昇しました。
ただし、一時的に160円を超えることと、160円台へ定着することは別です。
私は160円を超えた後の値動きを確認したいと思っています。
例えば、
160円を超える。
その後の下落でも158~159円台を維持する。
再び高値を更新する。
こうした動きが続くのであれば、円安の勢いは強いと判断しやすくなります。
反対に、160円を超えるたびに大きく売られ、高値を更新できなくなれば、円安の勢いが弱まっている可能性があります。
150円割れなら円高転換を疑う
円高方向で注目したいのが150円です。
ただし、150円を一度割っただけで長期的な円高トレンドが始まったとは判断しません。
大切なのは、その後の値動きです。
例えば、
150円を割り込む。
反発しても155円を超えられない。
その後、再び安値を更新する。
こうした動きが続けば、単なる一時的な円高ではなく、長期的な方向転換を疑う必要があります。
私は、特定の価格へ到達したかどうかより、その価格を超えた後に相場がどう動くかを重視しています。
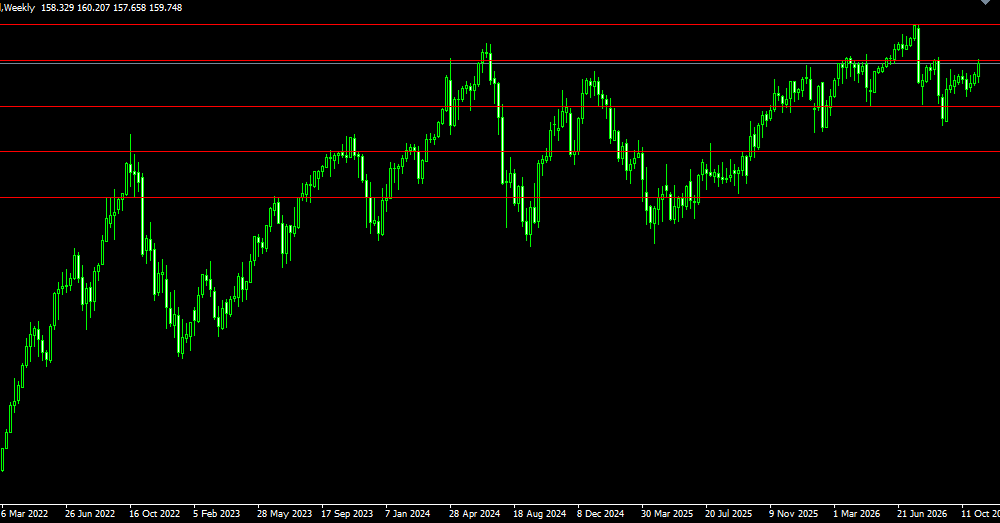
※ドル円週足チャート。ラインは下から145円・150円・155円・160円・164円に引いてあります。
円安はいつまで続く?5つの転換サイン
「円安はいつ終わるのか?」
という質問に対して、2027年の何月と答えることはできません。
しかし、円安が終わり始めたかを判断する材料はあります。
私は次の5つを確認したいと思っています。
FRBが利下げへ転換する
米国のインフレが落ち着き、FRBが継続的な利下げへ向かう場合です。
ただし、利下げが発表されたから必ずドル安になるわけではありません。
市場が事前にどの程度織り込んでいるかも重要です。
日銀が追加利上げを続ける
日銀が1回利上げしただけでなく、その後も追加利上げを続けられる状況になれば、円高材料になります。
特に賃金や物価が安定し、実質金利が改善するかを確認します。
日米金利差が明確に縮小する
FRBの利下げと日銀の利上げが同時に進めば、日米金利差は縮小します。
ただし、政策金利だけではなく、実際の短期・長期市場金利の動きも確認します。
長期チャートで高値を更新できなくなる
私はこの変化にも注目しています。
160円を超えても164円近くの高値を更新できない。
その後、戻り高値が徐々に低くなる。
さらに安値も切り下がる。
このような値動きが続けば、円安トレンドが変化している可能性があります。
円安材料が出てもドル円が上がらない
私が特に重要だと考えているのが、この部分です。
例えば、
米国のインフレが予想以上に高かった。
米長期金利が上昇した。
それでもドル円が高値を更新できない。
こうした状況が続く場合、市場ではすでにドル買い材料が十分に織り込まれている可能性があります。
もちろん、一度の値動きだけで判断することはできません。
しかし、ニュースと実際の価格の反応が変わり始めたときは、相場の方向が変化している可能性があります。
私は2027年に、この変化を見逃さないようにしたいと思っています。
2026年末のドル円予測は別に確認する
ここまで2027年の年間見通しを分析してきました。
ただし、2026年末までのドル円と2027年の年間予測は、分けて考える必要があります。
2026年11~12月については、12月の金融政策会合が特に重要です。
今後の主な予定は次のとおりです。
| 日程 | 注目イベント |
|---|---|
| 2026年12月8~9日 | FOMC |
| 2026年12月17~18日 | 日銀金融政策決定会合 |
12月のFOMCでは、2027年の政策金利に関する新たな経済見通しが発表される予定です。
また、日銀が追加利上げを決めるかどうかも重要です。
今回の2027年予測は、これらの結果によって変更する可能性があります。
2026年末までの短期的な値動きや160円突破の条件については、ドル円は2026年末に160円を超える?最新AI予測で詳しく分析しています。
FXTF MT4で長期チャートを分析する場合
ここまでの分析では、ドル円の日足・週足・月足を確認する重要性について説明してきました。
FXで実際にチャートを見る場合は、複数の時間足を切り替え、水平線や移動平均線などを使って分析する方法があります。
FXTF MT4でも、こうしたチャート分析が可能です。
ただし、チャート分析をしやすいことと、将来の価格を正確に予測できることは別です。
また、FX取引にはスプレッドや手数料、レバレッジによる損失リスクがあります。
MT4でのチャート分析や取引ツールの特徴を知りたい方は、FXTF MT4の特徴・メリット・注意点で詳しく解説しています。
私が2027年のドル円で最も注目すること
2026年のドル円を振り返ると、相場は何度も大きく方向を変えました。
一時164円近くまで円安が進み、為替介入によって大きく下落しました。
しかし、11月には再び160円を試しています。
私はこの値動きを見て、円安が終わる時期を決めつけることの難しさを感じています。
日銀はすでに政策金利を1.25%まで引き上げています。
それでも円安が続いています。
一方、米国ではFRBが高い金利を維持していますが、将来的には景気やインフレの変化によって政策が変わる可能性もあります。
ここで私が最も注目したいのは、
日米金利差が縮まったときに、本当に円が買われるのか
ということです。
金利差が縮まれば、円高材料にはなります。
しかし、日本の実質金利が低いままだったり、海外へ向かう資金の流れが続いたりすれば、円高が限定的になる可能性があります。
そのため2027年については、単純に、
「日銀が利上げするから円高」
「FRBが高金利だから円安」
とは判断しないつもりです。
金融政策だけでなく、実質金利、国際収支、長期チャート、そして市場が材料にどう反応したかを合わせて確認します。
また、今回のAI予測では基本レンジを148~162円としましたが、この数字自体にこだわり続けるつもりはありません。
実際の金融政策や経済状況が変われば、予測を変更する必要があります。
私は2027年について、円安が終わると予言するより、円安が終わったと判断できる条件を明確にしておくことを重視したいと思っています。
2027年のドル円でよくある質問
2027年のドル円はいくらになる?
今回のAI分析では、148~162円を基本シナリオとしています。
2027年前半は153~162円、後半は148~158円を一つの目安にしています。
ただし、これらは将来の金融政策や経済環境をもとに設定した条件付き予測です。
実際の為替レートを保証するものではありません。
2027年には円安が終わる?
現時点では、2027年後半にかけて円安圧力が徐々に弱まる可能性を考えています。
ただし、米国のインフレが高止まりし、FRBの高金利が続く場合は、円安が長引く可能性もあります。
「2027年になれば円安が終わる」と決めつけるのは避けたいところです。
2027年にドル円が170円になる可能性は?
可能性はあります。
ただし、今回の基本シナリオではありません。
米国の高金利長期化、日銀の追加利上げ停滞、2026年高値圏の突破など、複数の円安材料が重なる必要があると考えています。
2027年に140円台まで円高になる?
可能性はあります。
FRBの継続的な利下げと日銀の追加利上げによって日米金利差が大きく縮小すれば、140円台へ下落するケースも考えられます。
ただし、現時点では円高転換シナリオとして位置づけています。
ドル円は今が買い時なのか?
160円付近という価格だけでは、買い時かどうかは判断できません。
日米の金融政策やチャートの流れに加えて、為替介入の可能性も確認する必要があります。
特に160円前後では値動きが大きくなる可能性があるため、予測だけを根拠に大きなポジションを取るのは避けた方がよいでしょう。
まとめ|2027年は円安が終わる条件を見る
2026年11月13日、ドル円は一時160.19円まで上昇しました。
日銀は政策金利を1.25%程度に維持していますが、円高は定着していません。
一方、FRBも3.75~4.00%という高い政策金利を維持しています。
そのため2027年も、円安が続く可能性は残っています。
ただし、今後FRBの政策が変わり、日銀の追加利上げが進めば、日米金利差が縮小する可能性があります。
今回のAI予測は次のとおりです。
| シナリオ | 2027年の想定レンジ |
|---|---|
| 基本 | 148~162円 |
| 円安継続 | 162~170円 |
| 円高転換 | 138~148円 |
現時点では、2027年前半は円安圧力が残り、後半にかけて徐々に円高方向へ動きやすくなる展開を基本としています。
しかし、2027年になれば必ず円高になるとは考えていません。
特に確認したいのは、次の5つです。
- FRBが高金利をいつまで維持するか
- 日銀が追加利上げを続けられるか
- 日米金利差が実際に縮小するか
- 日本の実質金利や資金の流れが変わるか
- 160円台での値動きと150円割れの可能性
私は2027年について、円安の終了時期を当てることより、円安が終わる条件がそろってきたかを確認することが重要だと考えています。
今回の予測も固定するのではなく、FRB・日銀の金融政策や実際の相場が変化した場合には見直していきます。
※本記事は2026年11月14日時点で確認できる公開情報をもとに、AIを分析補助として利用し、筆者が整理したものです。予測レンジは独自の条件付きシナリオであり、統計的な信頼区間や将来価格の保証ではありません。FX取引には元本を失うリスクがあります。投資判断はご自身の責任と適切な資金管理のもとで行ってください。

コメント